僕はかつて、毎月8万円を保険に払っていました。手取りはたしか20万円と少し。つまり、手取りの3分の1が保険に消えていたことになります。
それなのに、当時の僕は何の違和感も持っていませんでした。むしろ「ちゃんと備えている自分」に、少し安心すらしていました。
この記事は、保険の損得の話だけをするものではありません。なぜ僕が、そこまで保険に入ってしまったのか。なぜ、見直せなかったのか。そこには、学校という職場だからこその「断りにくい構造」があったと、今は思っています。
この記事でわかること
- 先生が保険を「断りにくい」のはなぜか——学校特有の構造
- 保険を仕分けるための、たった一つの原則
- 見直しで得られるのは、お金だけではないということ
「保険は良いもの」という土台は、いつの間にかできていた
僕の保険への信頼は、家庭の中で育ちました。「あなたに医療保険をかけてあるから、病気のときも安心だよ」。そんな言葉を、子どもの頃から何度も聞いていました。実際、学生の頃に入院したときには「保険が出るから大丈夫」と言われ、保険のありがたさを身をもって感じた経験もあります。
だから社会人になったとき、保険の知識がほとんどないまま、勧められるままに生命保険と医療保険に入りました。月2,000円で死亡保障1,000万円。医療保険は月5,000円。内容はよく分かっていませんでしたが、「入っていれば安心」だと思っていました。
学校には、保険の販売員さんが「日常」として来る
ここからが、先生方に一番お伝えしたいことです。
学校には、保険の販売員さんが定期的にやって来ます。職員室で挨拶をして、年末にはカレンダーを配り、メモ帳やボールペンをくれる。子どもが生まれたと知れば、写真を使った小物を作ってプレゼントしてくれたりもする。本当に、良い人たちなんです。
同僚の先生が販売員さんと個室で話し込む姿も、よくある光景でした。だから「保険の人と話すこと」「保険に入ること」は、悪いことどころか、大人として当たり前のことのように、僕の中に刷り込まれていきました。
そして教員は、給与が安定しています。提案される保険料は、教員の給与水準を踏まえた「払えてしまう額」です。だから家計が破綻することはない。痛みがないから、立ち止まるきっかけもない。
善意の人間関係と、安定した給与と、考える余白のない忙しさ。この3つが揃ったとき、保険は「見直すもの」ではなく「付き合い続けるもの」になっていました。
気づけば、貯蓄型保険が3本になっていた
教員になって数年後、疲れて思考力も落ちていた時期に、貯蓄型保険を勧められました。きれいに整った資料には、何十年も先までの数字が並んでいて、「銀行に預けるより増える。しかも保障つき」。当時の僕には、魅力的にしか見えませんでした。
そうして、外貨建ての保険に一つ。その2年後にもう一つ。結婚後には、知人の紹介で変額保険にもう一つ。気づけば貯蓄型保険が3本、生命保険と医療保険を合わせて5本。冒頭の「月8万円」は、こうして出来上がりました。
妻には「保険、入りすぎじゃない?」と言われていました。それでも僕は「将来増えて戻ってくるから」と、耳を貸しませんでした。それどころか、妻にも保険を勧めるほどでした。
転機——「保険は、起きたら人生が破綻することにだけかける」
転機は、世の中の動きが止まった時期でした。強制的にできた時間で、僕はお金の勉強を始めました。
そこで出会ったのが、この原則です。
保険は、それが起きたら人生が破綻してしまうことにだけ、かけるもの。
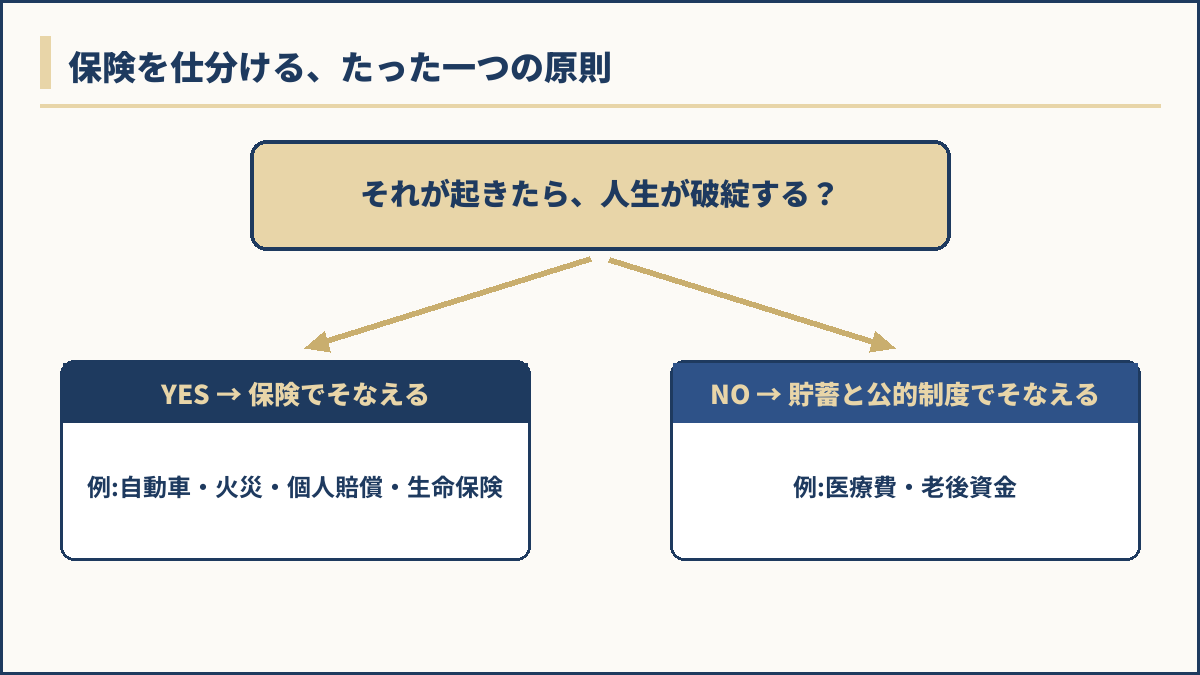
この一本の物差しで、自分の保険を測り直してみました。
まず医療保険。日本には高額療養費制度があり、医療費が月に100万円かかっても、自己負担は僕の収入だと8万円ほどで済みます。さらに教員には共済組合の付加給付という仕組みがあり、僕の場合は実質、月2万5千円ほどが自己負担の上限でした(※所得区分などにより金額が異なる場合があります)。どんな入院をしても月数万円。それは「人生が破綻する事態」ではありません。月5,000円、年間6万円を払い続けるほうが、確率で考えれば損だと分かりました。
次に貯蓄型保険。僕が入った理由は「お金を増やすため」でした。でも、増やすためなら、自分で証券口座を開いて投資をするほうが、手数料は圧倒的に低く、いつでも引き出せて、NISAなら税金もかかりません。貯蓄型保険を短期で解約すると元本割れしやすいのは、最初に大きな手数料が引かれているから。実際、最後に入った変額保険は、毎月1万5千円を3ヶ月払い込んだところで解約しました。戻ってきたお金は、0円でした。保険での投資は、自分でやる投資の下位互換だった——数字を並べれば並べるほど、そう納得するしかありませんでした。
100万円の損を選んだ日と、妻の一言
とはいえ、すぐに解約できたわけではありません。「嘘だろう」と思いながら動画を見返し、数字を確かめ、数ヶ月の時間がかかりました。信じてきたものを手放すのは、それだけ難しいことでした。
解約すれば、払った分より戻ってくるお金は少ない。外貨建ての保険の解約だけで、およそ100万円のマイナスです。窓口では「もう戻せませんが、いいんですか」と念を押されました。それでも、長い目で見れば取り返せると数字で納得していたので、「いいです」と答えました。
このとき、忘れられないことがあります。
妻に、100万円の損が出ることも含めて全部話しました。妻は責めませんでした。「前から言ってたよね」と、そして「いいと思うよ」と、背中を押してくれました。
保険を断りにくくしていたのも、人とのつながりでした。そして、見直しに踏み切らせてくれたのも、人とのつながりでした。あの日から、我が家ではお金の話をすることの壁が、ぐっと低くなった気がします。
今、僕が入っている保険は3つだけ
いま僕が入っているのは、次の3つだけです。
- 自動車保険(対人・対物無制限)——事故の賠償は数億円になりうる
- 火災保険——家を失えば、生活の再建に莫大なお金がかかる
- 個人賠償責任保険——自転車事故や子どもの過失も、賠償が大きくなりうる
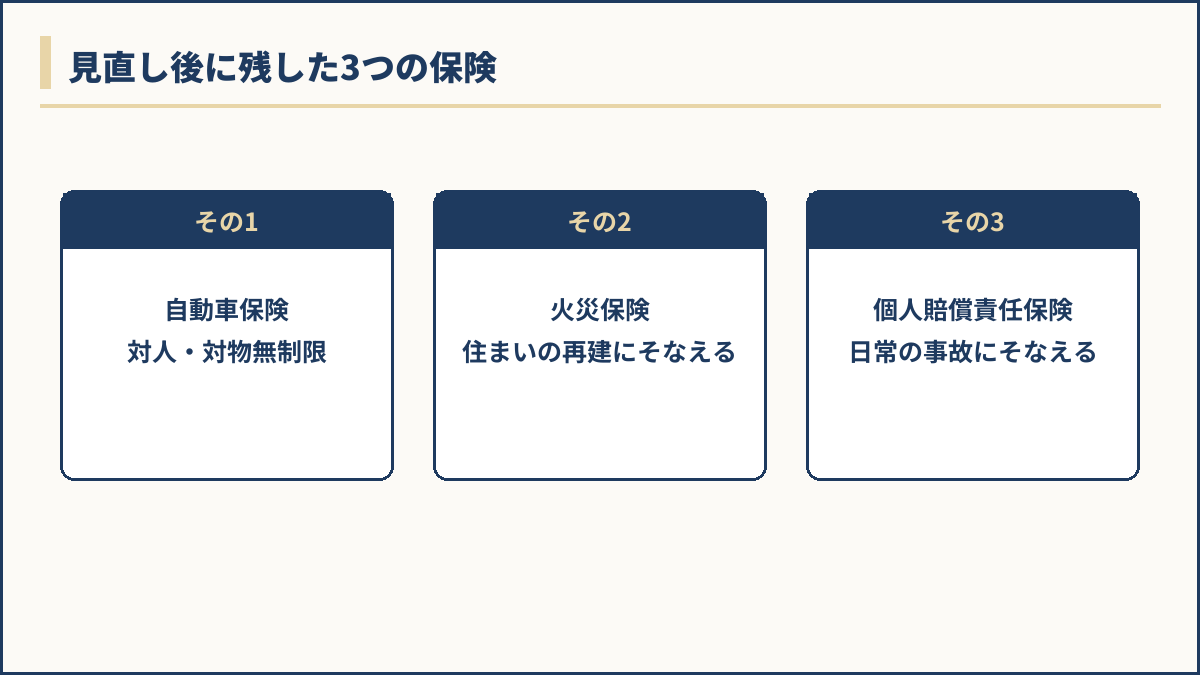
どれも「起きたら破綻すること」への備えです。逆に言えば、それ以外は貯蓄と公的制度で対応できると、数字で確認した上で手放しました。
ひとつ、大切な補足です。生命保険が必要な人も、もちろんいます。貯蓄がまだ少なく、小さな子どもがいるご家庭では、稼ぎ手に万一のことがあったとき、家族の生活が立ち行かなくなる——それはまさに「人生が破綻すること」だからです。僕自身も、貯蓄が育つまでは生命保険に入っていました。大切なのは、遺族年金などの公的保障と、いまの貯蓄を確認したうえで、足りない分だけを掛け捨てでかけること。「なんとなく」ではなく、数字で決めることです。
得られたのは、月々の保険料が浮いたことだけではありません。販売員さんとの連絡や更新の案内から自由になった心の軽さ。自分のお金を自分で把握し、コントロールできている見通しの良さ。漠然とした不安が、「いくら必要か」という具体的な数字に変わったことの安心感。僕にとって保険の見直しは、経済的な余白と精神的な余白を、同時に取り戻すことでした。
まずは「書き出す」ことから始めませんか
保険を見直せないのは、あなたが愚かだからではありません。優しい人との関係の中で、忙しさの中で、誰でもそうなります。僕自身、妻の言葉にすら耳を貸せませんでしたし、学び始めてからも、解約まで数ヶ月かかりました。
だから、いきなり「解約しましょう」とは言いません。
まずは一度だけ、いま入っている保険の名前と、毎月払っている金額を、紙に書き出してみませんか?
それだけで、見えてくるものがあると思います。そしてもし「これは何のために入っているんだっけ」という保険が見つかったら——そのときは、「起きたら人生が破綻することか?」という物差しを、そっと当ててみてください。
※保険や投資に関する記述は一般的な情報であり、特定の商品の推奨ではありません。個別の契約・解約のご判断は、ご自身の状況に合わせてご検討ください。
コメント